9月1日,准备换手机的人发现,同一个页面,价格比昨天贵了。
华为、小米、荣耀,三大品牌同一天调价,从千元机到旗舰机全线上涨,少则200,多则1000。
往年九月开学季,是厂商降价冲销量的时候。今年反着来。
涨价本身不稀奇,稀奇的是姿势:三家大厂,同一个日子,齐刷刷举牌。这背后有一笔账,值得好好算一算。
先说事实,这三件事没有争议
第一,涨了。华为Mate 80标准版涨800元,Pro和Pro Max涨1000元;小米17系列普涨300元,Pro Max涨500元;荣耀Magic8涨300到500元。
第二,官方归因一致:上游存储芯片成本暴涨。这个归因有据可查——DRAM内存芯片过去一年价格涨幅超过300%,低端手机的物料成本同比上涨约70%,中端机约52%。
第三,涨价后市场遇冷。消费者用”不买”投了票。
事实层面,三方没有分歧。分歧在另一层。
一个被忽略的细节:为什么是同一天
存储芯片涨价不是9月1日的新闻,它已经涨了大半年。
华为余承东五天前就公开放风:所有手机都要大规模涨价,否则就是亏损销售。
注意这个时间差:成本是渐进上涨的,调价却是集中在同一天的。
如果真是成本倒逼的被动应对,合理的剧本应该是:哪家库存先扛不住,哪家先涨,时间错落,姿态狼狈。
而现实是三家整齐划一,像约好了开学典礼。
这说明一件事:大家早就扛不住了,但谁都不想当第一个涨价的——先涨的把用户拱手让给对手。直到有人放风、有人带头,全行业心照不宣地选在了同一天。
成本是真的,但”同一天”是选的。
主战场:“成本传导”这四个字,谁说了算
这才是真正的争点:零部件涨价的成本,该消化多少、转嫁多少?
厂商的算法是:存储芯片涨了300%,物料成本涨了五到七成,不涨就是亏本卖,企业也要活。
消费者的算法是:零件涨200,你整机涨1000?我工资没涨,凭什么手机先涨。
两本账都对不上,因为双方都只亮了一半底牌。
厂商不肯公开的是:内存在整机成本里到底占多少。物料成本涨52%,不等于整机成本涨52%,更不等于售价该涨52%的对应金额——内存只是整机众多零件之一,屏幕、芯片、摄像头、外壳都在成本单上。
消费者不知道的是:低端机的利润本来就薄如纸,物料成本涨七成,确实可能从微利变成亏损。
“成本传导”四个字,成了这场争论里没人定义的东西。传多少、怎么传、谁消化,没有规则,只有立场。
而解决这个争点最需要的那份文件——各家的物料清单和利润率,恰恰是所有厂商的绝密。
所以这场争论不会有结论,只会有结果:价格先涨上去,市场说了算。
我的判断
成本上涨是真的,这一点不该杠。
但”集体同日涨价”这个动作,已经超出了被动应对的范畴。它更像一次心照不宣的价格试探:试探消费者的承受底线,也试探对手谁先眨眼。
好在消费者手里有最后一票。涨价后市场的冷淡反应说明,这票已经投出去了。
接下来盯住双11。如果那时候各家悄悄降价促销,今天的”成本倒逼”四个字,就算是自己把底牌亮了。
这笔账的背后,站着AI
最后说一个大多数报道没提的视角:这轮涨价真正的源头,不在手机行业,在AI。
存储芯片为什么暴涨?因为AI数据中心在抢产能。
看两个数字。行业测算显示,2026年全球DRAM内存产能里,AI服务器专用的HBM高带宽内存已经占了12%到15%;数据中心和AI服务器加起来,吃掉了全球大约一半的内存产能。
三星、海力士这些存储大厂就三家,全球九成产能在他们手里。现在他们把产能优先转给利润更高的AI内存,手机用的普通内存被挤压,价格自然起飞。
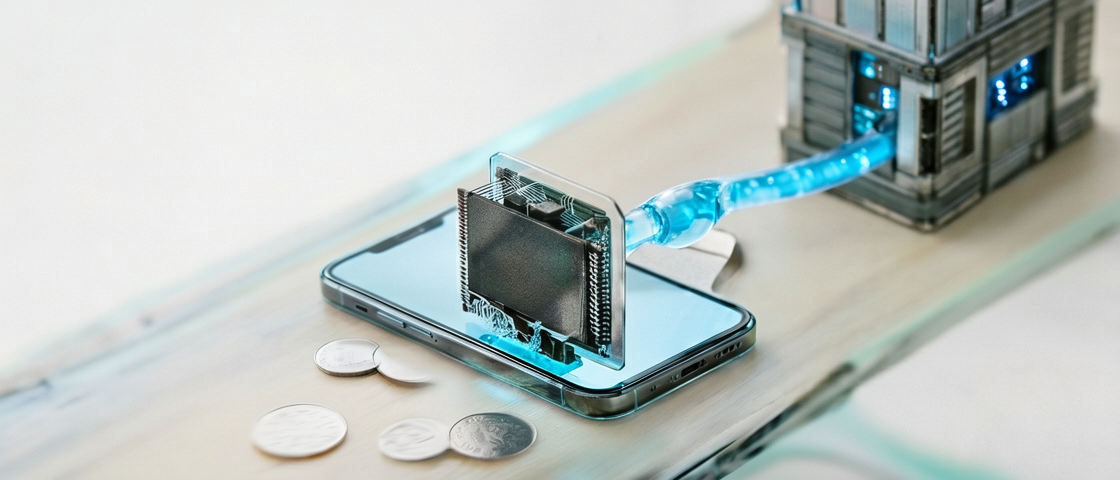
这条链条是:AI公司建算力中心 → 抢光存储产能 → 内存价格暴涨 → 手机厂商成本上升 → 你买手机多花钱。
也就是说,AI浪潮不只是新闻里的故事,它已经顺着供应链,流进了你的购物车里。
你换手机多花的这几百块,本质上是AI时代向每个普通消费者收的一笔税。
这笔税合不合理,见仁见智。但至少,你该知道自己交的是什么钱。
最后说一句
上游成本上涨,到底该厂商咬牙消化,还是消费者照单全收?
我的答案是:成本可以传导,但请把账摊开。一边喊亏一边亮不出成本单,一边涨价一边怪消费者不买——天下没有那么好的生意。
你最近打算换手机吗?这波涨价会影响你的决定吗?评论区聊聊。